ಅರ್ಥವ್ಯವಸ್ಥೆಯಲ್ಲಿ ಸಂಘಟಿತ ವಲಯದ ದತ್ತಾಂಶವನ್ನು, ಅಸಂಘಟಿತ ವಲಯದ ಪ್ರಾತಿನಿಧಿಕ ದತ್ತಾಂಶವಾಗಿ ಬಳಸುವುದರಿಂದ ಒಟ್ಟಾರೆ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆ ದರವನ್ನು ಏರಿಸಿ ತೋರಿಸುವ ಪ್ರವೃತ್ತಿ ಕಂಡುಬರುತ್ತದೆ; ಏಕೆಂದರೆ, ಆರ್ಥಿಕ ಆಘಾತಗಳ ಪ್ರತಿಕೂಲ ಪರಿಣಾಮಗಳು ಸಂಘಟಿತ ವಲಯದಲ್ಲಿ ಉಂಟಾಗುವುದಕ್ಕಿಂತ ಹೆಚ್ಚಾಗಿ ಅಸಂಘಟಿತ ವಲಯದಲ್ಲಿ ಉಂಟಾಗುತ್ತವೆ ಎಂಬುದನ್ನು ಅನುಭವ ಹೇಳುತ್ತದೆ. ಇಂತಹ ಅತಿ–ಅಂದಾಜುಗಳು ಆಳುವ ಮಂದಿಗೆ ತಾವು ಉನ್ನತ ಮಟ್ಟದ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯನ್ನು ಸಾಧಿಸಿದ್ದೇವೆ ಎಂದು ಬೀಗಲು ಮತ್ತು ಪ್ರಚಾರ ಪಡೆಯಲು ಅನುಕೂಲ ಮಾಡಿಕೊಡುತ್ತವೆ! ಅದಕ್ಕಿಂತಲೂ ಮಿಗಿಲಾಗಿ, ಈ ರೀತಿಯ ಅತಿ–ಅಂದಾಜುಗಳನ್ನು ಐಎಂಎಫ್ನಂತಹ ಸಂಸ್ಥೆಗಳು ಕೂಡ, ‘ಜಾಗತಿಕ ದಕ್ಷಿಣ’ ದೇಶಗಳಲ್ಲಿ ನವ-ಉದಾರವಾದಿ ಬಂಡವಾಳಶಾಹಿಯನ್ನು ಉತ್ತೇಜಿಸುವ ಪ್ರಚಾರಕ್ಕಾಗಿ ಕುಶಾಗ್ರವಾಗಿ ಬಳಸಿಕೊಳ್ಳುತ್ತವೆ. ಹೀಗೆ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯ ದರವನ್ನು ಅತಿ–ಅಂದಾಜು ಮಾಡುವುದು ನವ-ಉದಾರವಾದಿ ಬಂಡವಾಳಶಾಹಿಯ ಸಾಮಾನ್ಯ ಪ್ರವೃತ್ತಿಯೇ ಆಗಿದೆ ! ಬೆಳವಣಿಗೆ
ಅನು:ಕೆ.ಎಂ.ನಾಗರಾಜ್
ಭಾರತದ ಜಿಡಿಪಿ (ಒಟ್ಟು ದೇಶೀಯ ಉತ್ಪನ್ನ) ಕುರಿತ ಮೊಟ್ಟಮೊದಲ (1867-68ರ ವರ್ಷದ) ಅಂದಾಜನ್ನು ದಾದಾಭಾಯಿ ನೌರೋಜಿ ಮಾಡಿದ್ದರು. ಅವರ ಈ ಅಂದಾಜು ಅತ್ಯಂತ ಸ್ಥೂಲ ಸ್ವರೂಪದ್ದಾಗಿತ್ತು. ವಿ.ಕೆ.ಆರ್.ವಿ. ರಾವ್ ಮೊದಲ ಬಾರಿಗೆ 1931-32 ವರ್ಷದ ಜಿಡಿಪಿಯ ನಿಖರ ಅಂದಾಜನ್ನು ಸಿದ್ಧಪಡಿಸಿದರು. ತರುವಾಯ 1949ರಿಂದೀಚೆಗೆ ನಿಯತ ಅಧಿಕೃತ ಅಂದಾಜುಗಳನ್ನು ಸಿದ್ಧಪಡಿಸುವ ಕ್ರಮ ಆರಂಭವಾಯಿತು. ಆರಂಭಿಕ ಅಂದಾಜುಗಳ ಪ್ರಮುಖ ಉದ್ದೇಶವೆಂದರೆ, ವಸಾಹತುಶಾಹಿ ಆಳ್ವಿಕೆಯಲ್ಲಿ ಭಾರತದ ಜನತೆ ತಮ್ಮ ಲೌಕಿಕ ಜೀವನದಲ್ಲಿ ಅನುಭವಿಸುತ್ತಿದ್ದ ವಂಚನೆಯನ್ನು (ಆರ್ಥಿಕ ಹಿಂದುಳಿಕೆಯನ್ನು) ಸಾಬೀತುಪಡಿಸುವುದೇ ಆಗಿತ್ತು. ಆದರೆ ಸ್ವಾತಂತ್ರ್ಯಾನಂತರದ ನಿಯತ ಅಂದಾಜುಗಳು ದೇಶವು ಸ್ವಾತಂತ್ರ್ಯದ ನಂತರ ಸಾಧಿಸುತ್ತಿರುವ ಪ್ರಗತಿಯನ್ನು ಪತ್ತೆ ಹಚ್ಚುವ ಗುರಿ ಹೊಂದಿದ್ದವು. ಸಂಕ್ಷಿಪ್ತವಾಗಿ ಹೇಳುವುದಾದರೆ, ಜಿಡಿಪಿ ಅಂದಾಜುಗಳು ಅಸ್ತಿತ್ವ ಪಡೆಯುತ್ತಿದ್ದ ಒಂದು “ರಾಷ್ಟ್ರ”ದೊಂದಿಗೆ ನಿಕಟ ಸಂಬಂಧ ಹೊಂದಿದ್ದವು. ಹಾಗೆ ನೋಡಿದರೆ, ಅವು “ರಾಷ್ಟ್ರ ನಿರ್ಮಾಣ”ದ ಪ್ರಕ್ರಿಯೆಯ ಒಂದು ಭಾಗವೇ ಆಗಿದ್ದವು. ಈ ಮಾತು ಜಾಗತಿಕ ದಕ್ಷಿಣದ ಇತರ ದೇಶಗಳಿಗೂ ಅನ್ವಯಿಸುತ್ತದೆ. ಈ ದೇಶಗಳು ತಮ್ಮ ಜಿಡಿಪಿ ಅಂದಾಜುಗಳನ್ನು ಲೆಕ್ಕಹಾಕಲು ಅನುಸರಿಸುವ ವಿಧಾನಗಳಲ್ಲಿ ಏಕರೂಪತೆ ಇರಲಿಲ್ಲ. ಅಂತಹ ಏಕರೂಪತೆಯ ಅಗತ್ಯವೂ ಇರಲಿಲ್ಲ.
ಜಾಗತೀಕರಣದೊಂದಿಗೆ ಈ ಜಿಡಿಪಿಯ ಅಂದಾಜಿನ ಸಂಬಂಧವಾಗಿ ಒಂದು ಮೂಲಭೂತ ಬದಲಾವಣೆ ಘಟಿಸಿತು. ಜಿಡಿಪಿ ಅಂದಾಜುಗಳು ಅಂತರರಾಷ್ಟ್ರೀಯ ಬಂಡವಾಳಕ್ಕೆ ಅಗತ್ಯವಾಗಿದ್ದವು. ಏಕೆಂದರೆ, ಒಂದು ನಿರ್ದಿಷ್ಟ ಅರ್ಥವ್ಯವಸ್ಥೆಯ ಕಾರ್ಯಕ್ಷಮತೆ ಹೇಗಿದೆ ಎಂಬುದನ್ನು ಆಧರಿಸಿ ಬಂಡವಾಳವನ್ನು ಎಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬೇಕು ಎಂಬ ನಿರ್ಧಾರವನ್ನು ತೆಗೆದುಕೊಳ್ಳಲು ಮಾಹಿತಿಯ ರೂಪದ ಒಂದು ಲಾಗುವಾಡಾಗಿ ಈ ಅಂದಾಜುಗಳು ಅಗತ್ಯವಾದವು. ಈ ಹೊಸ ಸನ್ನಿವೇಶದಲ್ಲಿ ಜಿಡಿಪಿ ಅಂದಾಜುಗಳು ರಾಷ್ಟ್ರ ನಿರ್ಮಾಣದ ಯೋಜನೆಯ ಭಾಗವಾಗಿ ಉಳಿಯಲಿಲ್ಲ; ಬದಲಿಗೆ ಅಂತರರಾಷ್ಟ್ರೀಯ ಬಂಡವಾಳಕ್ಕೆ ಒಂದು ಮಾರ್ಗದರ್ಶಿಯಾಗಿ ಮಾರ್ಪಟ್ಟವು. ಬಂಡವಾಳ ಹೂಡಿಕೆಗಾಗಿ ಬೇರೆ ಬೇರೆ ಸ್ಥಳಗಳ ತುಲನಾತ್ಮಕ ಆಕರ್ಷಕತೆಯನ್ನು ಒಂದೇ ನೋಟದಲ್ಲಿ ಅರಿಯಲು ಸಾಧ್ಯವಾಗುವಂತಹ ಒಂದು ಪ್ರಮಾಣಿತ ವಿಧಾನದ ಅಗತ್ಯವಿತ್ತು. ದೇಶ ದೇಶಗಳು ಅನುಸರಿಸಬೇಕಾದ ಏಕರೂಪದ ವಿಧಾನವನ್ನು ವಿಶ್ವಸಂಸ್ಥೆ ಮತ್ತು ಅಂತರರಾಷ್ಟ್ರೀಯ ಹಣಕಾಸು ನಿಧಿ ಸೂಚಿಸಿದವು. ಇದನ್ನು ಎಲ್ಲ ದೇಶಗಳೂ ಸ್ವೀಕರಿಸಿದವು ಮತ್ತು ಜಾರಿಗೆ ತಂದವು. ಬೆಳವಣಿಗೆ
ಅಂತರರಾಷ್ಟ್ರೀಯ ಬಂಡವಾಳದ ಅಗತ್ಯಗಳಿಗೆ ಕೇವಲ ಒಂದಲ್ಲ, ಬದಲಿಗೆ ಅಂಕಿಅಂಶಗಳ ಒಂದು ಶ್ರೇಣಿಯನ್ನೇ ಅಂದಾಜು ಮಾಡಬೇಕಾಗಿತ್ತು – “ತ್ವರಿತ ಅಂದಾಜುಗಳು” “ಪರಿಷ್ಕೃತ ಅಂದಾಜುಗಳು” ಇತ್ಯಾದಿ. ಇವು ಮುಂದುವರಿದ ಬಂಡವಾಳಶಾಹಿ ಅರ್ಥವ್ಯವಸ್ಥೆಗಳು ಸಿದ್ಧಪಡಿಸುತ್ತಿದ್ದ ಅಂದಾಜುಗಳ ಮಾದರಿಯಲ್ಲೇ ಇರಬೇಕಾದ ಅಂದಾಜುಗಳು. ಜಾಗತೀಕರಣಗೊಂಡ ಬಂಡವಾಳದ ಹೂಡಿಕೆಗಾಗಿ ಜಾಗತಿಕ ದಕ್ಷಿಣದ ದೇಶಗಳೂ ಬಂಡವಾಳಶಾಹಿ ವ್ಯವಸ್ಥೆಯನ್ನು ಹೊಂದಿರುವ ಜಾಗತಿಕ ಉತ್ತರದ ದೇಶಗಳಂತೆಯೇ ಪೂರ್ಣವಾಗಿ ಬಂಡವಾಳಶಾಹಿ ವ್ಯವಸ್ಥೆಯನ್ನೇ ಹೊಂದಿವೆ ಎಂದು ಪರಿಗಣಿಸಲಾಯಿತು. ಆದರೆ ವಸ್ತು-ಸ್ಥಿತಿ ಬೇರೆಯೇ ಇದೆ. ಜಾಗತಿಕ ದಕ್ಷಿಣದ (ಅಭಿವೃದ್ಧಿಶೀಲ ರಾಷ್ಟ್ರಗಳ) ದೇಶಗಳ ಅರ್ಥವ್ಯವಸ್ಥೆಗಳ ಬಹುತೇಕ ಭಾಗವು ಬಂಡವಾಳಶಾಹಿ ವ್ಯವಸ್ಥೆಯೊಂದಿಗೆ ಆಳವಾಗಿ ಮತ್ತು ಗಾಢವಾಗಿ ಸಿಲುಕಿದೆಯಾದರೂ, ಬಂಡವಾಳಶಾಹಿ ಮಾದರಿಯಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುವ ಅರ್ಥದಲ್ಲಿ, ಈ ಅರ್ಥವ್ಯವಸ್ಥೆಗಳು ಸ್ವತಃ ಬಂಡವಾಳಶಾಹಿ ಸ್ವರೂಪದವಲ್ಲ. ಈ ಮಾತು ಕೇವಲ ಕೃಷಿ ವಲಯಕ್ಕೆ, ಹೆಚ್ಚಿನ ಸಂಖ್ಯೆಯ ರೈತರು ತಾವು ಸಾಗುವಳಿ ಮಾಡುವ ತುಂಡು ಭೂಮಿಯಿಂದಲೇ ಜೀವನೋಪಾಯ ಕಂಡುಕೊಳ್ಳುತ್ತಿರುವ ವಲಯಕ್ಕೆ ಮಾತ್ರ ಸೀಮಿತವಲ್ಲ; ‘ಅನೌಪಚಾರಿಕ ಅರ್ಥವ್ಯವಸ್ಥೆ’ ಎಂದು ಕರೆಯಲಾದ ವಲಯಕ್ಕೆ ಸೇರಿದ ಉತ್ಪಾದನೆ ಮತ್ತು ವ್ಯಾಪಾರಕ್ಕೂ ಈ ಮಾತು ಅನ್ವಯಿಸುತ್ತದೆ, ಏಕೆಂದರೆ, ಅಪ್ಪಟ ಬಂಡವಾಳಶಾಹಿ ಮಾದರಿಗಿಂತ ಬಹಳ ಭಿನ್ನವಾದ ರೀತಿ-ನೀತಿಗಳನ್ನು ಈ ವಲಯ ಅನುಸರಿಸುತ್ತದೆ.
ಆಧಾರಹೀನ ಊಹನೆ
ಈ ಇಡೀ ಅನೌಪಚಾರಿಕ ಅರ್ಥವ್ಯವಸ್ಥೆಯ ಉತ್ಪತ್ತಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ನಿಯತ ದತ್ತಾಂಶಗಳು ಲಭ್ಯವಿಲ್ಲ. ಈ ವಲಯದ ಉತ್ಪತ್ತಿಯಲ್ಲಾಗುವ ಬದಲಾವಣೆಗಳನ್ನು ತಿಳಿಯಲು ಐದು ವರ್ಷಕ್ಕೊಮ್ಮೆ ಸಮೀಕ್ಷೆ ನಡೆಸಲಾಗುತ್ತದೆ. ಈ ಸಮೀಕ್ಷೆಗಳು ಗಣತಿ ಮಾದರಿಯವಲ್ಲ. ಅವು ಸಾಮಾನ್ಯವಾಗಿ ಸ್ಯಾಂಪಲ್ ಸರ್ವೆಗಳೇ ಆಗಿರುತ್ತವೆ. ಆದ್ದರಿಂದ, ‘ತ್ವರಿತ ಅಂದಾಜುಗಳು’ ಅಥವಾ ‘ಪ್ರಾಥಮಿಕ ಅಂದಾಜುʼಗಳಂತಹ ಬೇರೆ ಬೇರೆ ಅಂದಾಜುಗಳ ಮಾತು ಹಾಗಿರಲಿ, ಅನೌಪಚಾರಿಕ ಅರ್ಥವ್ಯವಸ್ಥೆಗೆ ಸಂಬಂಧಿಸಿದ ನಿಯತ ದತ್ತಾಂಶವನ್ನು ವಾರ್ಷಿಕವಾಗಿ ಪಡೆಯುವುದೂ ಸಾಧ್ಯವಿಲ್ಲ. ಪರಿಣಾಮವಾಗಿ, ಭಾರತದಲ್ಲಿ ಜಿಡಿಪಿ ಅಂದಾಜುಗಳನ್ನು ಮಾಡುವಾಗ, ಸಂಘಟಿತ ವಲಯದಲ್ಲಿ ಅಥವಾ ಕಾರ್ಪೊರೇಟ್ ವಲಯದಲ್ಲಿ ಕಂಡುಬರುವ ಪ್ರವೃತ್ತಿಗಳೇ ಅಸಂಘಟಿತ ವಲಯಕ್ಕೂ ಅನ್ವಯಿಸುತ್ತವೆ ಎಂದು ಸರಳವಾಗಿ ಊಹಿಸುವ ಪದ್ಧತಿಯನ್ನು ಸರಕಾರ ಅನುಸರಿಸುತ್ತಿದೆ.
ಅಭಿವೃದ್ಧಿಶೀಲ ರಾಷ್ಟ್ರಗಳ ಅರ್ಥವ್ಯವಸ್ಥೆಗಳ ಬಹುತೇಕ ಭಾಗವು ಬಂಡವಾಳಶಾಹಿ ವ್ಯವಸ್ಥೆಯೊಂದಿಗೆ ಆಳವಾಗಿ ಮತ್ತು ಗಾಢವಾಗಿ ಸಿಲುಕಿದೆಯಾದರೂ, ಬಂಡವಾಳಶಾಹಿ ಮಾದರಿಯಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುವ ಅರ್ಥದಲ್ಲಿ, ಈ ಅರ್ಥವ್ಯವಸ್ಥೆಗಳು ಸ್ವತಃ ಬಂಡವಾಳಶಾಹಿ ಸ್ವರೂಪದವಲ್ಲ. ಈ ಮಾತು ಕೇವಲ ಕೃಷಿ ವಲಯಕ್ಕೆ, ಹೆಚ್ಚಿನ ಸಂಖ್ಯೆಯ ರೈತರು ತಾವು ಸಾಗುವಳಿ ಮಾಡುವ ತುಂಡು ಭೂಮಿಯಿಂದಲೇ ಜೀವನೋಪಾಯ ಕಂಡುಕೊಳ್ಳುತ್ತಿರುವ ವಲಯಕ್ಕೆ ಮಾತ್ರ ಸೀಮಿತವಲ್ಲ; ‘ಅನೌಪಚಾರಿಕ ಅರ್ಥವ್ಯವಸ್ಥೆ’ ಎಂದು ಕರೆಯಲಾದ ವಲಯಕ್ಕೆ ಸೇರಿದ ಉತ್ಪಾದನೆ ಮತ್ತು ವ್ಯಾಪಾರಕ್ಕೂ ಈ ಮಾತು ಅನ್ವಯಿಸುತ್ತದೆ, ಏಕೆಂದರೆ, ಅಪ್ಪಟ ಬಂಡವಾಳಶಾಹಿ ಮಾದರಿಗಿಂತ ಬಹಳ ಭಿನ್ನವಾದ ರೀತಿ-ನೀತಿಗಳನ್ನು ಈ ವಲಯ ಅನುಸರಿಸುತ್ತದೆ. ಆದರೆ ಜಾಗತೀಕರಣಗೊಂಡ ಬಂಡವಾಳದ ಹೂಡಿಕೆಗಾಗಿ ಜಾಗತಿಕ ದಕ್ಷಿಣದ ದೇಶಗಳೂ ಬಂಡವಾಳಶಾಹಿ ವ್ಯವಸ್ಥೆಯನ್ನು ಹೊಂದಿರುವ ಜಾಗತಿಕ ಉತ್ತರದ ದೇಶಗಳಂತೆಯೇ ಪೂರ್ಣವಾಗಿ ಬಂಡವಾಳಶಾಹಿ ವ್ಯವಸ್ಥೆಯನ್ನೇ ಹೊಂದಿವೆ ಎಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ. ಇದು ಆಧಾರಹೀನ ಊಹನೆ
ಇದನ್ನೂ ಓದಿ : ಕಸ್ತೂರಿರಂಗನ್ 7ನೇ ಕರಡು ತಿರಸ್ಕರಿಸಿದ ಕರ್ನಾಟಕ ವಿಧಾನಸಭೆ
ಇದು ಪೂರಾ ಆಧಾರಹೀನ ಊಹನೆಯೇ ಹೌದು. ಇದರಲ್ಲಿ ಎರಡು ಸ್ಪಷ್ಟ ಸಮಸ್ಯೆಗಳಿವೆ. ಮೊದಲನೆಯದು, ‘ನೋಟು ರದ್ದತಿ’ಯಂತಹ ಅಥವಾ ಕೊರೊನಾ ಸಾಂಕ್ರಾಮಿಕದಂತಹ ಆಘಾತಗಳು ಸಂಘಟಿತ ವಲಯದ ಮೇಲೆ ಬೀರುವುದಕ್ಕಿಂತಲೂ ಹೆಚ್ಚು ಬಲವಾದ ಮತ್ತು ದೀರ್ಘಕಾಲೀನ ಪರಿಣಾಮವನ್ನು ಅಸಂಘಟಿತ ವಲಯದ ಮೇಲೆ ಬೀರುತ್ತವೆ. ಆದ್ದರಿಂದ, ಸಂಘಟಿತ ವಲಯದ ಬೆಳವಣಿಗೆಯ ದರವೇ ಅಸಂಘಟಿತ ವಲಯಕ್ಕೂ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂದು ಪರಿಗಣಿಸುವುದರಿಂದ, ಒಟ್ಟಾರೆ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯ ದರದ ಬಗ್ಗೆ ಮಾಡುವ ಅಂದಾಜುಗಳು ವಾಸ್ತವಕ್ಕಿಂತ ಮೇಲಂದಾಜುಗಳು (over-estimation) ಆಗಿರುತ್ತವೆ. ಈ ಅತಿ-ಅಂದಾಜು ತಾತ್ಕಾಲಿಕವಾದುದು, ಕಾಲಕ್ರಮೇಣ ಅದು ಪರಿಷ್ಕೃತಗೊಳ್ಳುತ್ತದೆ ಎಂದು ಭಾವಿಸಬಹುದು. ಆದರೆ, ಅಸಂಘಟಿತ ವಲಯದ ವಸ್ತು-ಸ್ಥಿತಿಯನ್ನು ಬಿಂಬಿಸುವಂತಹ ಒಂದು ಗಣತಿಯನ್ನು (census) ನಿಗದಿತವಾಗಿ ಕೆಲವು ವರ್ಷಗಳಿಗೊಮ್ಮೆ ನಡೆಸಿದರೆ ಮಾತ್ರ ಈ ಪರಿಷ್ಕರಣೆ ಸಾಧ್ಯವಾಗುತ್ತದೆ. ಕೇವಲ ಆವರ್ತಕ ಮಾದರಿ ಸಮೀಕ್ಷೆಗಳಿಂದ ಅತಿ-ಅಂದಾಜಿನ ಪರಿಷ್ಕರಣೆ ಸಾಧ್ಯವಾಗುವುದಿಲ್ಲ. ಮಾದರಿ ಸಮೀಕ್ಷೆಗಳ ಸಂದರ್ಭದಲ್ಲಿ, ಸಮೀಕ್ಷೆಯಿಂದ ಹೊರಹೊಮ್ಮುವ ಅಂಶಗಳು ಮೂಲ ಅಂದಾಜಿಗಿಂತ ಭಿನ್ನವಾಗಿದ್ದರೆ, ಆ ಸಮೀಕ್ಷೆಯು ಜನಸಂಖ್ಯೆಯಲ್ಲಾದ ಬದಲಾವಣೆಗಳನ್ನು ನಿಖರವಾಗಿ ದಾಖಲುಮಾಡಿಕೊಂಡಿಲ್ಲ ಎಂದು ಸಾಮಾನ್ಯವಾಗಿ ಭಾವಿಸಲಾಗುತ್ತದೆ. ನಿಖರವಾಗಿ ಹೇಳುವುದಾದರೆ, ಮಾದರಿ ಸಮೀಕ್ಷೆಯ ಫಲಿತಾಂಶಗಳು ಅಸಂಘಟಿತ ವಲಯದ ಘಟಕಗಳ ಜನಸಂಖ್ಯೆಯಲ್ಲಾದ ಬದಲಾವಣೆಗಳನ್ನು ಕೀಳಂದಾಜು ಮಾಡಿವೆ ಎಂದು ಭಾವಿಸಲಾಗುತ್ತದೆ. ಆದ್ದರಿಂದ, ಸಂಘಟಿತ ವಲಯದ ದತ್ತಾಂಶವನ್ನು, ಅಸಂಘಟಿತ ವಲಯದ ಪ್ರಾತಿನಿಧಿಕ ದತ್ತಾಂಶವಾಗಿ ಬಳಸುವುದರಿಂದ ಒಟ್ಟಾರೆ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆ ದರವನ್ನು ಏರಿಸಿ ತೋರಿಸುವ ಒಂದು ವ್ಯವಸ್ಥಿತ ಒಲವು (upward bias) ಕಂಡುಬರುತ್ತದೆ; ಏಕೆಂದರೆ, ಆರ್ಥಿಕ ಆಘಾತಗಳ ಪ್ರತಿಕೂಲ ಪರಿಣಾಮಗಳು ಸಂಘಟಿತ ವಲಯದಲ್ಲಿ ಉಂಟಾಗುವುದಕ್ಕಿಂತ ಹೆಚ್ಚಾಗಿ ಅಸಂಘಟಿತ ವಲಯದಲ್ಲಿ ಉಂಟಾಗುತ್ತವೆ ಎಂಬುದನ್ನು ಅನುಭವ ಹೇಳುತ್ತದೆ. ಬೆಳವಣಿಗೆ
ಆಳುವವರಿಗೆ ಅನುಕೂಲಕರವಾದ ಅತಿ-ಅಂದಾಜು
ಈ ವಿಧಾನದಲ್ಲಿರುವ ಎರಡನೇ ಸಮಸ್ಯೆಯೆಂದರೆ, ಸಂಘಟಿತ ವಲಯವು ಅಸಂಘಟಿತ ವಲಯದ ಚಟುವಟಿಕೆಗಳನ್ನು ಕಾಲಕ್ರಮೇಣ ತನ್ನ ತೆಕ್ಕೆಗೆ ತೆಗೆದುಕೊಳ್ಳುವ ಅಥವಾ ಅವುಗಳ ಸ್ಥಾನವನ್ನು ಆಕ್ರಮಿಸಿಕೊಳ್ಳುವ ಪ್ರವೃತ್ತಿಯನ್ನು ಹೊಂದಿರುತ್ತದೆ. ಉದಾಹರಣೆಗೆ, ವ್ಯಾಪಾರ ವಲಯದಲ್ಲಿ ತೊಡಗಿರುವ ಅಮೆಜಾನ್ ಎಂಬ ಒಂದು ದೈತ್ಯ ಸಂಸ್ಥೆಯು ಅಪಾರ ಸಂಖ್ಯೆಯ ಸಣ್ಣ ಸಣ್ಣ ದಿನಸಿ ಅಂಗಡಿಗಳ ವ್ಯವಹಾರವನ್ನು ತನ್ನದಾಗಿಸಿಕೊಳ್ಳುವ ಮೂಲಕ ಅವುಗಳ ಸ್ಥಾನವನ್ನು ಆಕ್ರಮಿಸಿಕೊಳ್ಳುತ್ತದೆ. ಸಂಘಟಿತ ವ್ಯಾಪಾರ ವಲಯವು ಅಸಂಘಟಿತ ವಲಯದ ವ್ಯವಹಾರವನ್ನು ಭಾಗಶಃ ಕಬಳಿಸುವ ಮೂಲಕವೇ ಬೆಳೆಯುತ್ತಿರುತ್ತದೆ. ಹಾಗಾಗಿ ಸಂಘಟಿತ ವ್ಯಾಪಾರ ವಲಯದ ಬೆಳವಣಿಗೆಯ ದರವನ್ನು ಇಡೀ ವ್ಯಾಪಾರ ವಲಯದ ಬೆಳವಣಿಗೆಯ ದರವೆಂದು ಪ್ರಾತಿನಿಧಿಕವಾಗಿ ಪರಿಗಣಿಸಿದಾಗ ಲೆಕ್ಕಕಾಕುವ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯ ದರವು ವಾಸ್ತವದಲ್ಲಿ ಅತಿ-ಅಂದಾಜು ಆಗಿ ಪರಿಣಮಿಸುತ್ತದೆ.
ಇದು ನಿರ್ದಿಷ್ಟವಾಗಿ ಭಾರತಕ್ಕೆ ಮಾತ್ರವೇ ಸೀಮಿತವಾದ ಸಮಸ್ಯೆಯಲ್ಲ. ಇದು ‘ಜಾಗತಿಕ ದಕ್ಷಿಣದ (ಅಭಿವೃದ್ಧಿಶೀಲ ದೇಶಗಳ ಸಮೂಹ) ಬಹುತೇಕ ಎಲ್ಲಾ ದೇಶಗಳಿಗೂ ಅನ್ವಯಿಸುತ್ತದೆ ಏಕೆಂದರೆ ಈ ಎಲ್ಲ ದೇಶಗಳ ಆರ್ಥಿಕ ಸಂರಚನೆಯಲ್ಲಿ ಗಮನಾರ್ಹ ಪ್ರಮಾಣದ ಅಸಂಘಟಿತ ವಲಯಗಳು ಅಸ್ತಿತ್ವದಲ್ಲಿವೆ. ಆದ್ದರಿಂದ, ಭಾರತದ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯ ದರವನ್ನು ಅತಿ-ಅಂದಾಜು ಮಾಡುವಲ್ಲಿ ಯಾವ ಕಾರಣಗಳಿವೆಯೋ, ಅದೇ ಕಾರಣಗಳಿಂದಾಗಿ ಈ ಎಲ್ಲ ದೇಶಗಳ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯ ದರಗಳನ್ನೂ ಅತಿ-ಅಂದಾಜಿಸುವ ಪ್ರವೃತ್ತಿ ಕಂಡುಬರುತ್ತದೆ.
ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆ ದರಗಳ ಅತಿ-ಅಂದಾಜು ನಿರ್ದಿಷ್ಟವಾಗಿ ಭಾರತಕ್ಕೆ ಮಾತ್ರವೇ ಸೀಮಿತವಾದ ಸಮಸ್ಯೆಯಲ್ಲ. ಇದು ಅಭಿವೃದ್ಧಿಶೀಲ ದೇಶಗಳ ಸಮೂಹದ ಬಹುತೇಕ ಎಲ್ಲಾ ದೇಶಗಳಿಗೂ ಅನ್ವಯಿಸುತ್ತದೆ ಏಕೆಂದರೆ ಈ ಎಲ್ಲ ದೇಶಗಳ ಆರ್ಥಿಕ ಸಂರಚನೆಯಲ್ಲಿ ಗಮನಾರ್ಹ ಪ್ರಮಾಣದ ಅಸಂಘಟಿತ ವಲಯಗಳು ಅಸ್ತಿತ್ವದಲ್ಲಿವೆ.ವಾಸ್ತವಿಕವಾಗಿ ಹೇಳುವುದಾದರೆ, ಇಂತಹ ಅತಿ-ಅಂದಾಜುಗಳು ‘ಜಾಗತಿಕ ದಕ್ಷಿಣ’ ದೇಶಗಳ ಆಡಳಿತಗಳಿಗೆ ಅನುಕೂಲಕರವಾಗಿಯೇ ಇರುತ್ತವೆ. ಈ ಅತಿ-ಅಂದಾಜುಗಳ ಅಂಶವನ್ನು ತಾವು ಉನ್ನತ ಮಟ್ಟದ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯನ್ನು ಸಾಧಿಸಿದ್ದೇವೆ ಎಂದು ಬೀಗಲು ಮತ್ತು ಪ್ರಚಾರ ಪಡೆಯಲು ಈ ದೇಶಗಳು ಬಳಸಿಕೊಳ್ಳುತ್ತವೆ! ಅದಕ್ಕಿಂತಲೂ ಮಿಗಿಲಾಗಿ, ಈ ಅತಿ-ಅಂದಾಜುಗಳನ್ನು ಐಎಂಎಫ್ನಂತಹ ಸಂಸ್ಥೆಗಳು ಕೂಡ, ‘ಜಾಗತಿಕ ದಕ್ಷಿಣ’ ದೇಶಗಳಲ್ಲಿ ನವ-ಉದಾರವಾದಿ ಬಂಡವಾಳಶಾಹಿಯನ್ನು ಉತ್ತೇಜಿಸುವ ಪ್ರಚಾರಕ್ಕಾಗಿ ಬಹುಶಃ ಕುಶಾಗ್ರವಾಗಿ ಬಳಸಿಕೊಳ್ಳುತ್ತವೆ.
ಹೀಗೆ ಹೇಳುವಾಗ, ಅದರರ್ಥ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯ ದರವನ್ನು ಸದಾ ಅತಿಯಾಗಿಯೇ ಅಂದಾಜಿಸಲಾಗುತ್ತದೆ ಎಂದೇನೂ ಅಲ್ಲ. ಒಂದು ದೇಶದ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯ ದರವು ಒಂದು ನಿರ್ದಿಷ್ಟ ಅವಧಿಯಲ್ಲಿ ಕೀಳಂದಾಜಾಗಿರಲೂ ಬಹುದು ಮತ್ತು ಅದಕ್ಕೆ ಬೇರೆ ಬೇರೆ ಸ್ವತಂತ್ರ ಕಾರಣಗಳೂ ಇರುತ್ತವೆ. ಇಲ್ಲಿ ಮುಖ್ಯವಾದ ವಿಷಯವೇನೆಂದರೆ, ಸಂಘಟಿತ ವಲಯದ ಪ್ರವೃತ್ತಿಗಳು ಅಸಂಘಟಿತ ವಲಯಕ್ಕೂ ಅನ್ವಯಿಸುತ್ತವೆ ಎಂದು ಭಾವಿಸುವ ವಿಧಾನದ ನಿರ್ದಿಷ್ಟ ಕಾರಣದಿಂದಾಗಿ ಬೆಳವಣಿಗೆಯ ದರವನ್ನು ಅತಿಯಾಗಿ ಅಂದಾಜಿಸುವ ಒಂದು ವ್ಯವಸ್ಥಿತ ಪ್ರವೃತ್ತಿಯಿದೆ ಎಂಬುದು.
ವಾಸ್ತವಿಕವಾಗಿ ಹೇಳುವುದಾದರೆ, ಇಂತಹ ಅತಿ-ಅಂದಾಜುಗಳು ‘ಜಾಗತಿಕ ದಕ್ಷಿಣ’ ದೇಶಗಳ ಆಡಳಿತಗಳಿಗೆ ಅನುಕೂಲಕರವಾಗಿಯೇ ಇರುತ್ತವೆ. ಈ ಅತಿ-ಅಂದಾಜುಗಳ ಅಂಶವನ್ನು ತಾವು ಉನ್ನತ ಮಟ್ಟದ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯನ್ನು ಸಾಧಿಸಿದ್ದೇವೆ ಎಂದು ಬೀಗಲು ಮತ್ತು ಪ್ರಚಾರ ಪಡೆಯಲು ಈ ದೇಶಗಳು ಬಳಸಿಕೊಳ್ಳುತ್ತವೆ! ಅದಕ್ಕಿಂತಲೂ ಮಿಗಿಲಾಗಿ, ಈ ಅತಿ-ಅಂದಾಜುಗಳನ್ನು ಐಎಂಎಫ್ನಂತಹ ಸಂಸ್ಥೆಗಳು ಕೂಡ, ‘ಜಾಗತಿಕ ದಕ್ಷಿಣ’ ದೇಶಗಳಲ್ಲಿ ನವ-ಉದಾರವಾದಿ ಬಂಡವಾಳಶಾಹಿಯನ್ನು ಉತ್ತೇಜಿಸುವ ಪ್ರಚಾರಕ್ಕಾಗಿ ಬಹುಶಃ ಕುಶಾಗ್ರವಾಗಿ ಬಳಸಿಕೊಳ್ಳುತ್ತವೆ.
ಪ್ರಶ್ನಾರ್ಹಗೊಳಿಸುವ ವಿರೋಧಾಭಾಸ
ನವ-ಉದಾರವಾದಿ ನೀತಿಗಳು ಜಾರಿಗೆ ಬರುವ ಹಿಂದಿನ ನಿಯಂತ್ರಣ ನೀತಿಗಳ ಅವಧಿಯಲ್ಲಿ (ಅರ್ಥವ್ಯವಸ್ಥೆಯ ಮೇಲೆ ಸರ್ಕಾರದ ನಿಯಂತ್ರಣವಿದ್ದ ಅವಧಿಯಲ್ಲಿ), ಜಿಡಿಪಿ ಅಂದಾಜುಗಳ ಬಗ್ಗೆ ಸದ್ದು-ಗದ್ದಲವಿರಲಿಲ್ಲ. ಆಗ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯ ದರಗಳನ್ನು ಅತಿ-ಅಂದಾಜು ಮಾಡುವ ವಿಧಾನಗಳನ್ನು ಬಳಸಿದ್ದು ಬಹಳ ಅಪರೂಪ. ಆದರೆ ಈಗ, ಐಎಂಎಫ್ನಂತಹ ಸಂಸ್ಥೆಗಳು ಇಂತಹ ಅತಿ-ಅಂದಾಜುಗಳ ಆಧಾರದ ಮೇಲೆ, ನವ-ಉದಾರವಾದವು ಅರ್ಥವ್ಯವಸ್ಥೆಯ ಬೆಳವಣಿಗೆ ದರದ ವೇಗವನ್ನು ಹೆಚ್ಚಿಸಿದೆ ಎಂದು ಪ್ರತಿಪಾದಿಸುತ್ತವೆ. ಇದು ನವ-ಉದಾರವಾದಿ ಅಭಿವೃದ್ಧಿ ದಿಕ್ಪಥದ ಅನುಸರಣೆಯ ಸಮರ್ಥನೆಯಾಗಿ ತೋರುತ್ತದೆ. ಉದಾಹರಣೆಗೆ ಭಾರತದ ಜಿಡಿಪಿಯ ಪ್ರಸಕ್ತ ಪ್ರಕರಣವನ್ನು ತೆಗೆದುಕೊಂಡರೆ, 2012 ಮತ್ತು 2024ರ ನಡುವಿನ ಅವಧಿಯ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯ ದರವನ್ನು ಶೇ. 1.5 ರಿಂದ ಶೇ. 2ರಷ್ಟು ಅಧಿಕವಾಗಿ ಅಂದಾಜಿಸಲಾಗಿದೆ ಎಂದು ಕೇಂದ್ರ ಸರ್ಕಾರದ ಮಾಜಿ ಮುಖ್ಯ ಆರ್ಥಿಕ ಸಲಹೆಗಾರರೇ ವಾದಿಸಿದ್ದಾರೆ. ಅಂದರೆ, ನಿಜ ಬೆಳವಣಿಗೆಯ ದರವು ಹಿಂದಿನ ನಿಯಂತ್ರಣ ನೀತಿಗಳ ಅವಧಿಗಿಂತ ಮಿಗಿಲಾದುದೇನೂ ಅಲ್ಲ ಎಂದಾಗುತ್ತದೆ. ವಿಷಯ ಹೀಗಿರುವಾಗ, ನವ-ಉದಾರವಾದಿ “ಸುಧಾರಣೆ”ಗಳ ಪರಿಚಯದಿಂದಾಗಿ ಭಾರತವು ಉನ್ನತ ಬೆಳವಣಿಗೆಯ ಹೊಸ ಯುಗವನ್ನು ಪ್ರವೇಶಿಸಿದೆ ಎಂಬ ವಾದವು ಸಮರ್ಥನೀಯವಾಗುವುದಿಲ್ಲ. ಹಾಗಾಗಿ ಉನ್ನತ ಬೆಳವಣಿಗೆಯ ವಾದವನ್ನು ಸಮರ್ಥಿಸಿಕೊಳ್ಳಲು ನವ-ಉದಾರವಾದಿ ಅವಧಿಯ ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯ ದರವನ್ನು ಏರಿಸಿ ತೋರಿಸಲಾಗುತ್ತದೆ. ಆದ್ದರಿಂದ, ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯ ದರದ ಕುರಿತಾದ ಸದ್ದು ಗದ್ದಲಗಳು ಅದರ ಅಂದಾಜನ್ನೇ ಹೆಚ್ಚು ಪ್ರಶ್ನಾರ್ಹವಾಗಿಸುವ ಒಂದು ವಿರೋಧಾಭಾಸದ ಪರಿಣಾಮವನ್ನು ಉಂಟುಮಾಡುತ್ತವೆ.
ಇರಾನ್ ವಿರುದ್ಧ ಅಮೆರಿಕ-ಇಸ್ರೇಲ್ ಯುದ್ಧ ನಡೆಯುತ್ತಿರುವಾಗಲೂ, ಹೋರ್ಮುಜ್ ಜಲಸಂಧಿಯ ಮುಚ್ಚಿಕೆಯು ದೇಶದಲ್ಲಿ ಪೆಟ್ರೋಲಿಯಂ ಉತ್ಪನ್ನಗಳ ಕೊರತೆಯನ್ನು ಉಂಟುಮಾಡುತ್ತಿದ್ದಾಗಲೂ, ಮತ್ತು ದೇಶವು ಎದುರಿಸುತ್ತಿರುವ ಕಠಿಣ ಆರ್ಥಿಕ ಪರಿಸ್ಥಿತಿಯಿಂದಾಗಿ ಹೊಟ್ಟೆಗೆ ಬಟ್ಟೆ ಕಟ್ಟಿಕೊಳ್ಳುವ (ಮಿತವ್ಯಯದ) ಅಗತ್ಯವನ್ನು ಸ್ವತಃ ನರೇಂದ್ರ ಮೋದಿಯವರೇ ಒತ್ತಿಹೇಳುತ್ತಿದ್ದಾಗಲೂ, 2025ರ ಏಪ್ರಿಲ್-ಜೂನ್ ಅವಧಿಗೆ ಹೋಲಿಸಿದರೆ 2026ರ ಏಪ್ರಿಲ್-ಜೂನ್ ಅವಧಿಯಲ್ಲಿ ಭಾರತವು ಶೇ. 7.8ರಷ್ಟು ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯ ದರವನ್ನು ಸಾಧಿಸಿದೆ ಎಂದು ಹೇಳಿಕೊಳ್ಳುವುದು, ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆ ದರ ಮಾಪನ ಮಾಡುವ ಈ ಇಡೀ ಪ್ರಕ್ರಿಯೆಯನ್ನೇ ಅಸಂಬದ್ಧವೆಂದು ಸಾಬೀತುಪಡಿಸುವಂತಿದೆ. ಈ ಬೃಹತ್ ಪ್ರಮಾಣದ ಅತಿ-ಅಂದಾಜಿನ ಹಿಂದಿರುವ ಅನೇಕ ಕಾರಣಗಳನ್ನು ವಿಶ್ಲೇಷಕರು ಗುರುತಿಸಿದ್ದಾರೆ. ಅವುಗಳಲ್ಲಿ ಪ್ರಮುಖವಾದದ್ದು ಇಸವಿ 2025ರ ಮೊದಲ ತ್ರೈಮಾಸಿಕದ ‘ಪ್ರಸ್ತುತ ಬೆಲೆಗಳ ಆಧಾರಿತ ಜಿಡಿಪಿ’ ಅಂದಾಜಿನ ತೀವ್ರ ಕೆಳಮುಖ ಪರಿಷ್ಕರಣೆಯೇ. 2026ರ ಮೊದಲ ತ್ರೈಮಾಸಿಕದ ಬೆಳವಣಿಗೆಯ ದರವನ್ನು ಲೆಕ್ಕಾಚಾರ ಮಾಡಲು ಬಳಸಿದ ಈ ಮೂಲ 2025ರ ಮೊದಲ ತ್ರೈಮಾಸಿಕ ಮೊತ್ತದ (base) ಮೌಲ್ಯವನ್ನು ಇಳಿಕೆ ಮಾಡಿದ ಪರಿಣಾಮವಾಗಿ 2026ರ ಮೊದಲ ತ್ರೈಮಾಸಿಕ ಬೆಳವಣಿಗೆಯ ದರವು ಒಂದು ಏರಿಕೆಯನ್ನು ಕಂಡಿತು. ಅಂದರೆ, 2025ರ ಮೊದಲ ತ್ರೈಮಾಸಿಕದ ಮೌಲ್ಯವನ್ನು ಇಳಿಕೆ ಮಾಡಿ, ಆ ಇಳಿಕೆ ಮಾಡಿದ ಮೊತ್ತದೊಂದಿಗೆ ಹೋಲಿಕೆ ಮಾಡಿದ ಪರಿಣಾಮವಾಗಿ 2026ರ ಮೊದಲ ತ್ರೈಮಾಸಿಕದ ಬೆಳವಣಿಗೆಯ ದರ ಉನ್ನತವಾಗಿ ಕಾಣುತ್ತದೆ. ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯ ದರವನ್ನು ಏರಿಸಿ ತೋರಿಸುವ ‘ಜಾಗತಿಕ ದಕ್ಷಿಣ’ ದೇಶಗಳ ಕ್ರಮವನ್ನು, ಜಿಡಿಪಿ ಬೆಳವಣಿಗೆಯ ದರವನ್ನು ಅತಿ-ಅಂದಾಜು ಮಾಡುವ ಪ್ರವೃತ್ತಿಯನ್ನು ಒಂದು ಸಾಮಾನ್ಯ ಲಕ್ಷಣವಾಗಿ ಹೊಂದಿರುವ ನವ-ಉದಾರವಾದಿ ಬಂಡವಾಳಶಾಹಿಯ ಪ್ರವೃತ್ತಿಯ ಹಿನ್ನೆಲೆಯಲ್ಲಿಯೇ ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬೇಕಾಗುತ್ತದೆ.
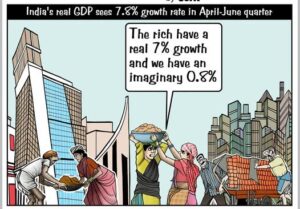
“ಶ್ರೀಮಂತರಿಗೆ ನಿಜವಾದ ೭% ಬೆಳವಣಿಗೆ ಮತ್ತು ನಮಗೆ ಕಾಲ್ಪನಿಕ ೦.೮%.
ವ್ಯಂಗ್ಯಚಿತ್ರ ಕೃಪೆ: ಸೊರಿತ್ ಗುಪ್ತೊ, ಡೌನ್ ಟು ಅರ್ಥ್
ಇದನ್ನೂ ನೋಡಿ : ಸೌಜನ್ಯ ಪ್ರಕರಣಕ್ಕೆ ಮರುಜೀವ! | ಮತ್ತೆ ಚಿಗುರಿದ ನ್ಯಾಯದ ನಿರೀಕ್ಷೆ Janashakthi Media